임신 13주 태아보험 상담 후 가입 꿀팁
<태아보험 견적비교 및 무료상담 신청 방법과 실제 후기를 담았으며 소정의 수수료를 받습니다.>
임신 중 예비 부모님이 가장 먼저 챙겨야 할 준비물은 바로 태아보험입니다. 하지만 수많은 보험사와 복잡한 특약 때문에 어디서부터 시작해야 할지 막막할 수 있습니다. 태아보험 가입시기를 놓치지 않고 꼼꼼하게 비교 상담을 받는 노하우를 공개합니다.
태아보험 견적비교 한 방에 하세요
전 보험사 태아보험 상품을 한눈에 비교합니다
가입 상담만 진행해도
사은품이 와르르,,,
이 모든 게 100% 무료입니다.
▲▲ 배너 클릭 ▲▲
1. 태아보험 가입시기, 언제 가입해야 하나?
가장 많이 묻는 질문 중 하나인 "몇 주까지 가입 가능한가요?"에 대한 답변은 '빠를수록 좋다'입니다. 특히 선천이상 수술비나 저체중아 육아비용 등 핵심 특약은 임신 22주 이전에만 가입이 가능한 경우가 많으므로 임신 초기 가입을 적극 권장합니다.
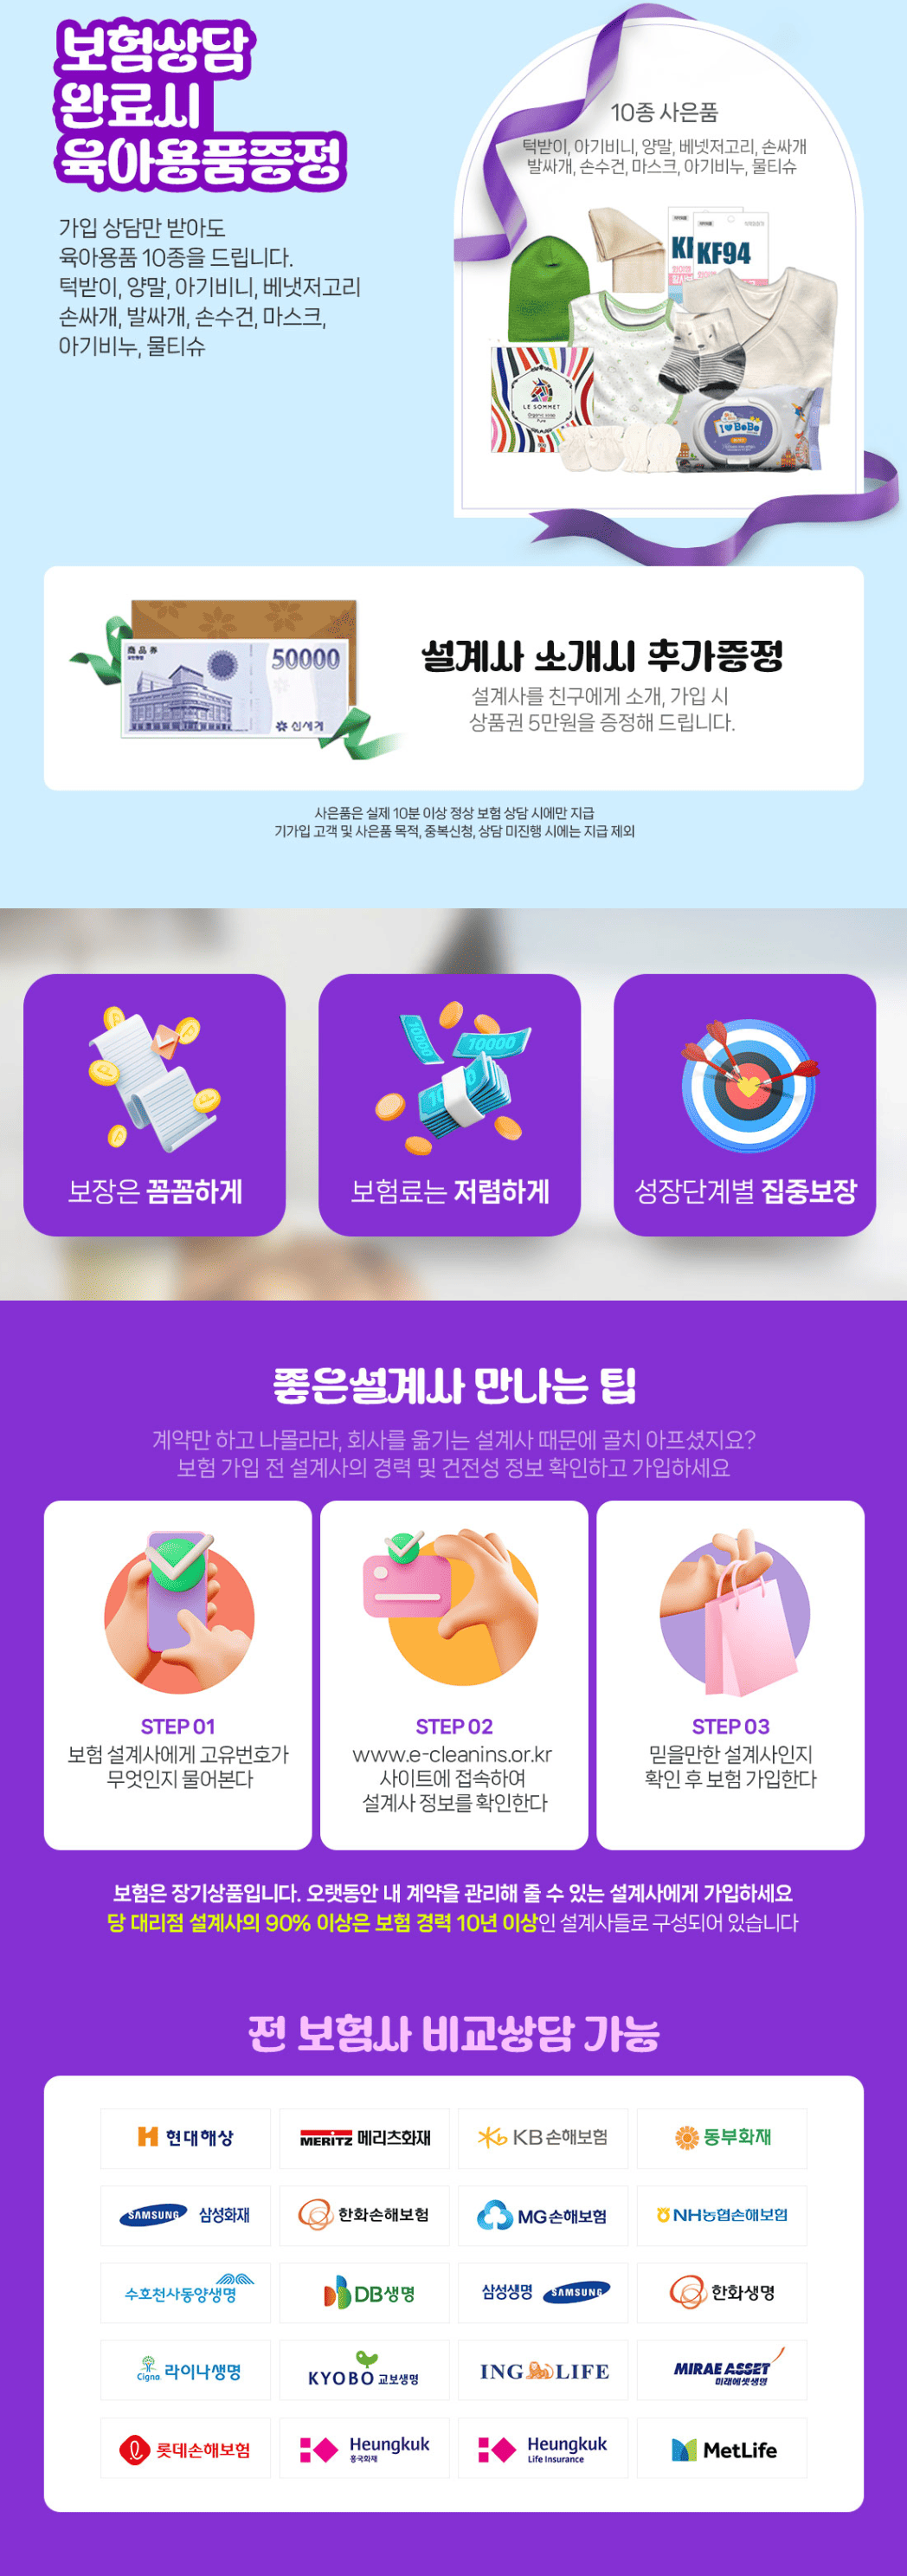
아래의 신청서를 작성해보세요
30초도 걸리지 않습니다
▼ ▼ ▼ ▼
(상담 신청 방법 및 과정 안내)
상담 실제 경험을 바탕으로 꼼꼼한 견적 비교와
가입 전 확인사항을 상세히 안내해 드립니다.
🎈주요 분야
☞ 태아보험 전체상품 비교, 견적 및 혜택 상세 설명, 친절한 전문상담사 무료상담 진행
☎ 모르는 번호로 전화가 와도 꼭 받아주세요
📚 함께 읽어보면 좋은 글
태아보험은 다이렉트와 설계보험의 견적이 동일합니다.
무료 상담에 설계를 받으시고, 타사 보험까지 비교해보세요.
견적과 혜택을 확인하시고, 맘에 안드신다면,,,
걍... 알겠다하고 전화 편히 끊으셔도 됩니다.
☎ 모르는 번호로 전화가 와도 꼭 받아주세요
임신 13주 태아보험, 왜 고민했을까?
임신 13주 차에 접어들면서 뭔가 준비해야 할 게 많다는 생각에 태아보험을 자연스럽게 검색하게 됐어요. 처음엔 뭐가 다른지 잘 안 보였어요. 보험사마다 보장 내용도 다르고, 가입 시기도 제각각이라서 이거 제대로 가입하는 게 맞나 싶었죠. 특히 임신 초기부터 중기 사이에 언제 가입해야 하는지, 몇 주부터 가능한지 헷갈리기만 했어요.
나처럼 처음인 사람들 참고용으로, 며칠 전에 직접 가입까지 진행한 제 경험을 차분히 정리해 보려 해요. 보험 비교 상담부터 무료 견적, 가입 절차까지 실제 상담을 받으며 느낀 점도 솔직하게 담았으니 참고하면 좋을 것 같아요.
임신 13주 태아보험, 가입 시기와 주차별 가입 가능 여부는?
태아보험 가입 시기는 보통 임신 12주에서 24주 사이가 추천되는데, 왜냐면 이 시기가 태아 상태 확인도 가능하고 보험사에서 가입 조건도 상대적으로 완화되는 경우가 많아서예요. 임신 초기 가입을 고민했지만, 너무 일찍 하니 보장 범위가 제한적일 수 있다고 하더라고요.
몇 주 가입 가능하냐고 상담할 때 제일 많이 물어봤던 질문 중 하나였어요. 보험사마다 조금씩 다른데, 대체로 8주부터 28주 사이에 가입할 수 있다는 답변을 받았어요. 저는 임신 13주에 맞춰 상담을 받고 가입했는데, 이 시점이 딱 적절하다는 걸 체감했죠.
| 가입 시기 | 임신 주차 | 특징 |
|---|---|---|
| 임신 초기 가입 | 8주~12주 | 보장 범위 한정적, 보험료 상대적 저렴 |
| 임신 중기 가입 | 13주~24주 | 보장 내용 충실, 가입 제한 완화 |
| 임신 후기 가입 | 25주~28주 | 가입 가능하지만 보장 제한 많음 |
상담 전, 내가 궁금했던 것들과 체크 포인트
후기만 믿기보다 체크할 게 따로 있더라고요. 상담 전에는 ‘가입 조건은 어떻게 되는지?’, ‘보험료는 얼마나 들지?’, ‘특약은 꼭 넣어야 하는지?’가 가장 궁금했어요. 그리고 ‘가입 제한 사항’이 어떤 것들이 있는지도 꼭 알고 싶었죠.
또 상담 받을 때 어떤 질문을 해야 할지 몰라 고민했는데, 상담 시 질문 리스트를 미리 준비하면 훨씬 도움이 됩니다. 저처럼 처음 가입하는 분들은 특히 보장 내용과 특약 구성이 어떻게 다른지, 보험사별로 어떤 점을 비교해야 하는지에 집중하는 게 좋아요.
실제 상담과 견적 비교, 어떻게 진행했나?
무료 상담을 신청해서 여러 보험사 견적을 받아봤어요. 처음엔 다 비슷해 보여서 헷갈렸지만, 상담 받아보니 기준이 정리됐어요. 태아보험 비교 상담을 하면서 보장 내용, 보험료, 특약 선택까지 꼼꼼히 설명해줘서 이해하기 편했어요.
각 보험사의 특약과 가입 조건을 비교해보니, 보험료 차이가 꽤 있었어요. 그래서 무작정 싼 보험을 고르기보다 내 상황에 맞는 맞춤 설계가 중요하다는 걸 알게 됐죠. 특히 병원비 지원이나 선천성 이상 보장 같은 부분을 중점적으로 봤어요.
| 보험사 | 월 보험료 | 주요 보장 항목 | 특약 선택 가능 여부 |
|---|---|---|---|
| 보험사 A | 3만원대 | 선천성 이상, 입원비, 수술비 | O |
| 보험사 B | 2만 5천원대 | 입원비, 수술비 | X |
| 보험사 C | 3만 2천원대 | 선천성 이상, 입원비, 신생아 집중치료 | O |
내가 임신 13주 태아보험 가입을 결정한 이유
상담 후 실제 가입까지 진행하면서, ‘내 아이와 내 가족을 위한 최소한의 준비’라는 생각이 강해졌어요. 보험료도 부담스럽지 않은 수준으로 잘 맞췄고, 비교 상담을 통해 내가 원하는 보장과 특약을 명확히 할 수 있었죠.
가입 조건과 제한 사항도 꼼꼼히 확인해서, 나중에 불필요한 문제 생기는 걱정도 줄였어요. 후기만 보고 서두르지 말고, 상담을 통해 내 상황에 맞는 설계를 찾는 게 중요하다는 걸 절실히 느꼈답니다.
가입 후 느낀 점과 앞으로의 준비
며칠 전에 직접 가입까지 진행했어요. 아직 태아보험 혜택을 직접 써본 건 아니지만, 마음 한켠이 한결 든든해졌어요. 보험 가입 전에는 막상 뭘 선택해야 할지 몰라 막막했는데, 상담 덕분에 기준이 생기고 견적 비교 과정이 큰 도움이 됐죠.
특히 상담 후기들을 참고하는 것도 좋지만, 직접 상담 받아보고 내 상황을 이야기하며 맞춤 설계를 받는 게 훨씬 낫다는 걸 알게 됐어요. 부담 없이 견적만 한번 받아보는 것도 괜찮더라고요. 아마 나중에 다른 임산부 분들도 이런 경험을 통해 조금 더 편안하게 보험을 선택할 수 있을 거예요.
자주 묻는 질문
임신 13주 태아보험, 언제 가입하는 게 가장 좋나요?
보통 임신 12주에서 24주 사이가 추천되는데, 이 시기에 태아 상태 확인이 가능하고 보험사 가입 조건도 완화되는 경우가 많아요. 너무 일찍 가입하면 보장 범위가 제한적일 수 있으니 참고하세요.
태아보험 특약은 꼭 넣어야 하나요?
특약은 보험마다 다르지만, 선천성 이상 보장, 입원비 지원 같은 필수 특약 위주로 선택하는 게 좋아요. 무조건 많다고 좋은 게 아니라, 내 상황에 맞게 꼭 필요한 특약만 넣는 게 효율적입니다.
보험료가 왜 보험사별로 차이 나나요?
보장 내용과 특약 구성, 가입 조건, 보험사의 리스크 평가 기준 등이 달라서 보험료가 차이 납니다. 상담을 통해 보장과 보험료를 함께 비교하는 게 중요해요.
상담 꼭 받아야 할까요?
후기만 보고 가입하면 헷갈릴 수 있어요. 상담을 통해 내 상황에 맞는 맞춤 설계를 받고, 가입 조건이나 제한 사항도 확인하는 게 좋습니다. 부담 없이 무료 상담부터 시작해 보는 걸 추천해요.